飲食店の販促費用対効果(ROI)はどう計算する?売上と利益を混同しない見方
目次
この記事のまとめ
販促ROIは、どの利益を対象に、どの費用を差し引いたかを決めてから計算します。売上の大きさや予約件数だけでは、採算は判断できません。
- 本記事では「販促費控除前の対象利益−販促費」を販促費で割り、百分率で表します。
- この定義の損益分岐は0%です。利益から販促費を引き済みなら、もう一度引きません。
- 費用範囲、対象期間、予約と実来店、施策による増分かどうかを区別して比較します。
「広告費が五万円で、予約売上が五十万円だから大成功」。売上に対して広告費が小さく見えても、食材や運営にかかる費用を考えなければ利益は分かりません。さらに、その売上が広告をしなければ発生しなかったかは別の問いです。ROIは、計算と効果の解釈を分けて使う必要があります。
最初に、今回使うROIの定義を固定する
COLLINSの2025年版指南書は、販促を売上ではなく利益との関係で捉え、媒体費や制作費などを含めて評価する考え方を示しています。[1]本記事では、その考え方を使い、次の管理用の定義に統一します。
販促ROI(%)=(販促費を引く前の対象利益−販促費)÷販促費×100
「対象利益」は、評価対象の売上から、先に定めた販促以外の費用を引いた額です。食材費だけを引くのか、対象の人件費なども含めるのかで数値は変わります。どの範囲で計算したかを明記し、同じ定義で比較してください。
費用対効果という名称でも、分母にすべての費用を置く指標など、別の計算例があります。Googleの公式説明にも総費用を分母にした例があるため、名称だけで同じ式だと判断しないことが大切です。[3]
売上から販促費控除後までを、順番に並べる
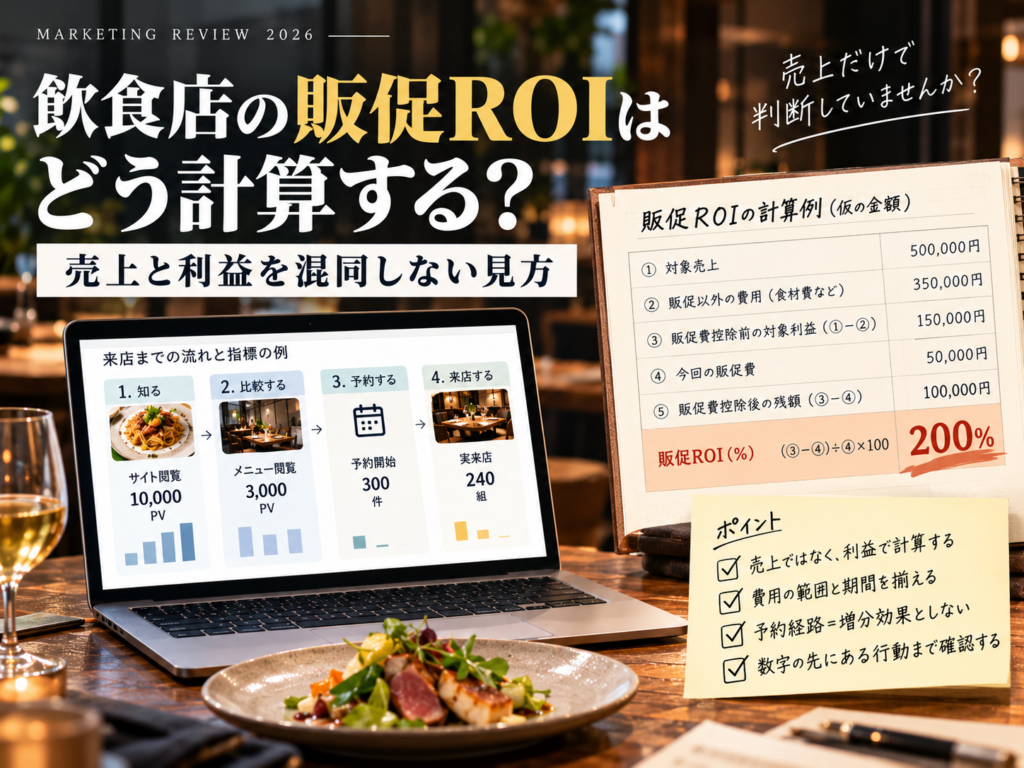
次の表は、説明用の架空の計算です。対象売上を五十万円、販促以外の対象費用を三十五万円、販促費を五万円と仮定します。実際の店舗の標準原価や推奨予算ではありません。
| 項目 | 仮定した金額・計算 |
|---|---|
| 評価対象の売上 | 500,000円 |
| 販促以外の対象費用 | 350,000円 |
| 販促費控除前の対象利益 | 150,000円 |
| 今回の販促費 | 50,000円 |
| 販促費控除後の残額 | 100,000円 |
| 本記事の定義による販促ROI | 100,000÷50,000×100=200% |
この200%は、定義した費用を引いた後の残額が販促費の二倍という意味です。店舗全体の営業利益率が200%という意味ではありません。家賃や共通費など、今回の計算に入れていない費用があれば、店舗全体の損益は別に確認します。
また、五十万円が施策による追加売上か、対象経路で受けた売上の合計かを明記します。式へ数字を入れられることと、施策の因果的な効果を測れたことは同じではありません。
損益分岐は、この定義では0%
販促費控除前の対象利益が五万円、販促費も五万円なら、差額はゼロで、販促ROIは0%です。対象利益が七万五千円なら50%、四万円ならマイナス20%になります。プラス50%を「100%未満だから赤字」とは判定しません。
ここは原資料との違いを明確にします。2025年版指南書p.103には「ROI>1.0なら利益、ROI<1.0なら赤字」という表記がありますが、同書の「(利益−費用)÷費用」の式とは損益分岐が一致していません。本記事は、その表記を転載せず、式から導いた0を境界として説明しています。[1]
ただし、プラスなら無条件で継続すべきとも限りません。計算から除いた費用、現場の負担、他の施策へ使った場合との違いもあります。0%はこの指標の計算上の境界であり、店舗経営で必要な目標値そのものではありません。
販促費を二度引かないようにする
経理資料の「利益」に、すでに広告費が含まれている場合は注意が必要です。例えば、販促費控除後の残額十万円から、再び五万円を引いてしまうと、同じ費用を二度控除した計算になります。
本記事の例なら、控除前の十五万円を使う場合は「十五万円−五万円」、控除後の十万円を使う場合は、その十万円を分子にします。計算表の各行を、控除前か控除後か分かる名称にしておくと、担当者が変わっても確認できます。
送客手数料を販促以外の費用へ入れたなら、販促費へ重ねて入れないようにします。制作費、運用費、クーポンに伴う負担なども、どこへ計上したかを一つずつ記録しましょう。
売上を広告費で割る数字とは区別する
売上を広告費で割る指標は、売上ベースのROASとして扱われます。[4]仮に売上五十万円、広告配信費五万円なら1,000%ですが、そこには食材費やその他の費用を引く計算が入っていません。
同じROASでも、対象商品、価格、原価、利用人数、追加の人員によって残る利益は変わります。配信費だけを使うROASと、制作・運用費まで含む販促ROIを、同じ数字として比較しないようにします。
報告では「売上ベース」「利益ベース」を分け、費用の範囲も記載します。大きな倍率だけを見せるより、売上、費用、残額、指標を順番に示した方が、何を改善すべきか検討できます。
予約経路の売上を、すべて増分効果にしない
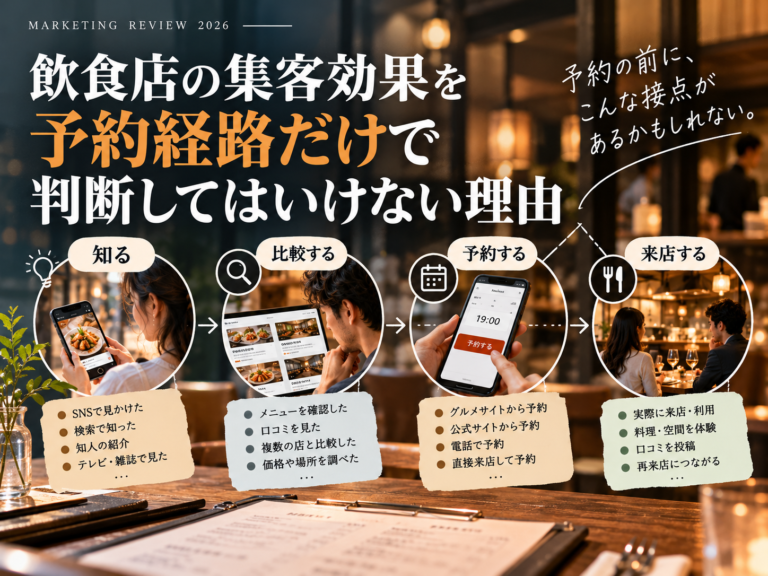
2026年版レポートは、最後の予約接点だけに成果を割り当てると、認知や比較を支えた接点が見えなくなると説明しています。[2]同様に、ある媒体から予約した人が、全員その施策なしには来なかったとは限りません。
そのため「この経路で受けた予約の採算」と「施策によって新たに増えた利益」を分けます。後者を確定できない場合は、増分利益と断定せず、前者や一定の仮定に基づく試算として報告してください。
予約件数ではなく実来店を確認し、キャンセル、返金、利用人数の変更を反映します。施策前後の売上差にも、営業日数、季節需要、価格改定などが含まれ得ます。差額全体を販促の成果へ置き換えることは避けます。
比較する期間と、制作費の扱いも揃える
一か月の広告配信費と、一年使う予定の撮影費をどう扱うかを先に決めます。初回の支出として全額を見る場合と、期間に配分して管理する場合では結果が違います。資金の支払いと、分析上の配分も別に確認します。
将来の再来店利益を含めるなら、観測期間と確認できた実績を明示します。「一度来れば常連になる」として、根拠のない将来売上を足すのは避けてください。分からない条件は複数の仮定で試算し、一つの見込み値だけで投資を決めないようにします。
同じROIでも、残る金額と負担は違う
販促費一万円で控除後の残額二万円なら200%、販促費五万円で残額十万円でも200%です。倍率は同じでも、得られる金額と必要な支出は異なります。予算を配分するときは、ROIと残額の両方を並べてください。
ただし、前者の予算を五倍にすれば同じ比率で伸びるとは限りません。受け入れられる席や時間、料理の提供能力も関係します。試算上の倍率だけを理由に、現場が対応できないほど配信を増やさないことが必要です。
逆に、低い倍率でも顧客理解のための検証として実施するなら、その目的と許容する支出を別に決めます。採算の良い施策と、学ぶための検証を混ぜず、何を確認したら継続判断するかを残しましょう。
まとめ:計算式より先に、数字の範囲を揃える
販促ROIを計算する前に、対象売上、控除前利益、費用の範囲、期間を一枚に整理してください。 同じ費用を二度引かず、0%の境界と店舗全体の採算を区別します。COLLINSは、倍率の大きさだけではなく、何を測れた数字かを明らかにして投資を考えます。
参考資料・執筆上の注意
- COLLINS株式会社『飲食店のマーケティング指南書2025』p.102〜104(利益・費用の範囲、ROIの式と計算例)。p.103の判定表記と本文の損益分岐には差があります。本記事ではその差を明示し、式の定義から説明しています。
- COLLINS株式会社『飲食店の選び方・探索行動レポート2026』p.38〜39(実来店、最後の接点だけに依存しない評価)。
- 【公式情報による補足】Google 広告ヘルプ 広告費用対効果の概要(目標により計算方法が異なること、総費用を分母とする例。2026年9月23日確認)。
- 【公式情報による補足】Google 広告ヘルプ 目標広告費用対効果に基づく入札について(売上をコンバージョン値とするROASの計算例。2026年9月23日確認)。
本文の販促ROIは管理上の定義を明示した計算例です。原資料と損益分岐の表記が異なる点は、本文中で説明しています。金額はすべて仮定で、相場や実績ではありません。費用範囲、増分効果、共通費の扱いにより解釈は変わり、店舗全体の営業利益を示すものではありません。実際の会計処理や投資判断は自社の管理基準・専門家と確認してください。
関連記事
COLLINS株式会社
飲食店のマーケティングに関するご相談は、COLLINS公式サイトのContactからお問い合わせください。